
Une maison locative rapporte en général un rendement brut plus faible qu’un studio ou un deux-pièces, parce que le loyer au mètre carré baisse quand la surface augmente. En échange, ses locataires, souvent des familles, restent plus longtemps : la vacance et les frais de relocation diminuent. Voici comment chiffrer cet arbitrage avant d’acheter.
Ce qu’on appelle une maison locative
Une maison locative est une maison individuelle louée comme résidence principale du locataire, vide ou meublée. Elle se distingue de la location saisonnière, qui relève d’un autre régime et d’une autre logique de revenus.
Le bailleur peut en être propriétaire en direct ou via une société, mais le principe reste le même : un loyer mensuel contre la jouissance d’un logement avec, le plus souvent, un jardin, un garage ou une dépendance.
Quel rendement attendre d’une maison mise en location
Le rendement brut se calcule en divisant le loyer annuel par le prix d’achat. Le rendement net retranche ensuite la taxe foncière, l’assurance, l’entretien, les frais de gestion et les périodes sans locataire.
L’écart avec les petites surfaces vient du prix d’achat. Un studio se loue cher au mètre carré mais coûte peu, alors qu’une maison se loue moins cher au mètre carré pour un prix d’acquisition bien supérieur. À titre d’illustration seulement : une maison achetée 250 000€ et louée 1 000€ par mois affiche un rendement brut de 4,8 %, avant toute charge.
Pour estimer le prix d’achat réel, mieux vaut partir d’un budget de maison neuve détaillé, qui sert de base de comparaison avec l’ancien.
Le rendement ne dit pas tout : un rendement plus bas peut produire un meilleur résultat net si le bien reste occupé et demande peu d’interventions.
Des locataires qui restent plus longtemps
Les studios attirent des étudiants et des actifs mobiles, qui changent de logement au gré des études ou des mutations. Une maison convient à un foyer qui scolarise ses enfants et s’installe pour plusieurs années.
Chaque départ coûte au bailleur : loyers perdus pendant la remise en location, remise en état, frais d’annonce ou d’agence. Moins de rotation, c’est moins de vacance et moins d’usure liée aux déménagements.
La demande est aussi plus régulière sur les maisons, moins nombreuses que les petits logements dans beaucoup de communes. Un bien bien placé trouve un locataire sans baisser le loyer.
Les charges et travaux propres à une maison
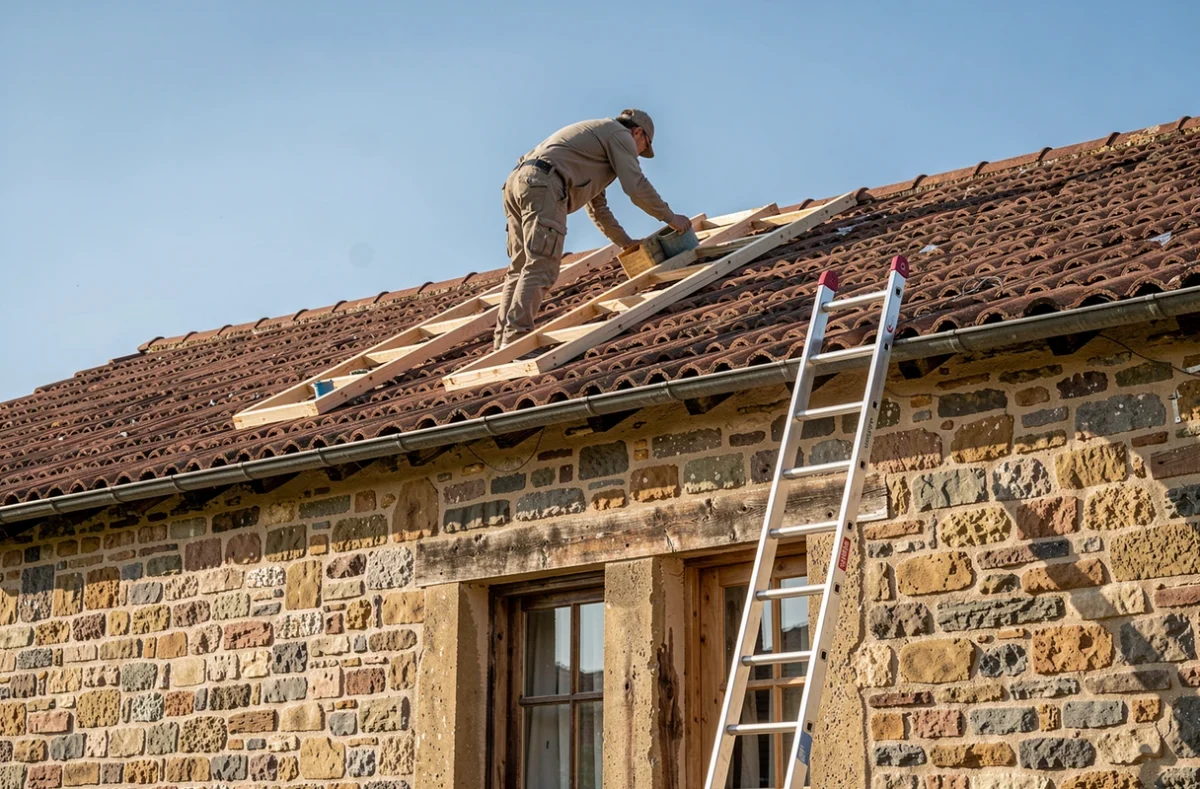
Sans copropriété, aucun syndic ne partage les dépenses : toiture, façade, chauffage et assainissement incombent au propriétaire. Le locataire prend en charge l’entretien courant, comme le jardin ou les petites réparations d’usage.
Avant d’acheter, faites chiffrer les gros postes. Un devis de rénovation fiable évite de découvrir après l’achat que la toiture ou l’isolation absorbent plusieurs années de loyers.
Le diagnostic de performance énergétique pèse directement sur la rentabilité : un calendrier échelonné interdit progressivement de louer les logements les plus énergivores. Sur une maison ancienne, remplacer les ouvertures figure souvent parmi les premiers travaux, comme le détaille cet article sur les fenêtres d’une maison ancienne.
Le propriétaire non occupant doit enfin couvrir le bâti par une assurance adaptée, distincte de celle du locataire. Ce dernier, de son côté, doit justifier d’une assurance locative pour le logement qu’il occupe.
Louer vide ou meublé : l’effet sur la fiscalité
En location nue, les loyers relèvent des revenus fonciers : micro-foncier sous un certain plafond de revenus, ou régime réel qui permet de déduire les charges et, le cas échéant, de créer un déficit foncier lorsque des travaux sont importants.
En location meublée, le statut de loueur meublé non professionnel s’applique. Pour une location de longue durée, le micro-BIC est ouvert jusqu’à 83 600€ de recettes annuelles (revenus 2026), avec un abattement forfaitaire de 50 %, sans déduction des charges réelles. Le régime réel permet à l’inverse de déduire les charges et d’amortir le bien.
Le bail diffère aussi : la durée minimale est plus longue en location vide qu’en meublé, ce qui joue sur la stabilité de l’occupation. Le bon choix dépend du niveau de charges et de travaux, d’où l’intérêt de simuler les deux régimes avant de décider.
Les critères à vérifier avant d’acheter
Une maison se loue bien là où les familles ont une raison de rester. Vérifiez ces points avant toute offre :
- Le bassin d’emploi et les écoles : ils déterminent la demande de familles et la durée d’occupation attendue.
- Les transports et les commerces : une maison isolée sans desserte se loue moins vite et moins cher.
- L’état du bien et son DPE : ils conditionnent les travaux à prévoir et le droit même de louer.
- Le loyer de marché comparé au prix d’achat : il donne le rendement brut réaliste, annonces voisines à l’appui.
Reste le choix de la gestion. Gérer soi-même économise des frais mais mobilise du temps, notamment pour les états des lieux et les réparations. Confier le bien à un professionnel a un coût en pourcentage du loyer, détaillé dans cet article sur la délégation de la gestion locative.
Une maison louée à une famille stable, achetée à un prix cohérent avec le loyer du secteur et exempte de gros travaux immédiats, reste un placement lisible : son rendement est modeste, mais ses revenus sont réguliers.